Produtor e Empresário do Agronegócio, não arrisque nesse momento de incerteza. Diminua a sua dívida com estratégia e proteja seu maior patrimônio
Descubra como cada encargo da sua cédula de crédito pode ser auditado e como conduzimos a solução de negociação estratégica para o seu caso
Uma dívida grande exige uma estratégia à altura.
Antes de aceitar qualquer proposta do banco ou deixar a situação avançar, é fundamental entender exatamente o que está sendo cobrado, quais são as condições do contrato e quais caminhos podem ser avaliados para solucionar a dívida.
Seu nome é a sua maior propriedade
Todas as estratégias começam a ser criadas para o cliente permanecer fora dos órgãos de proteção ao crédito.
Sem risco de negativação e sem negação de crédito por parte das instituições financeiras.
Entenda o tamanho real do problema
Descubra o que realmente está por trás do saldo devedor.
Analisamos contratos, evolução da dívida, encargos e demais informações disponíveis para identificar os principais pontos que precisam de atenção.
Saiba quais caminhos podem ser avaliados
Nem toda dívida precisa ser tratada da mesma maneira.
Cada operação possui características próprias. A análise permite identificar quais estratégias jurídicas e negociais podem fazer sentido para aquele caso.
Proteja o que você levou anos para construir
Seu patrimônio merece ser tratado com estratégia.
Uma dívida bancária pode impactar máquinas, veículos, propriedades e o próprio fluxo da atividade rural. O objetivo é buscar uma solução que considere a realidade da operação.
Negocie com mais informação
Não tome uma decisão de milhões sem entender os números.
Antes de aceitar uma proposta, o produtor pode compreender melhor sua situação e avaliar as alternativas disponíveis.
Tenha uma equipe especializada ao seu lado
Problemas complexos exigem profissionais que entendam o contexto.
A Negociagora Agro atua especificamente na interseção entre dívidas, direito bancário e agronegócio.
Quem produz não pode parar por causa de uma dívida.
Conheça histórias de produtores e empresários que procuraram orientação para entender melhor suas dívidas e buscar uma estratégia para seus casos.
Resultados variam de acordo com as características de cada operação e não representam garantia de resultado.
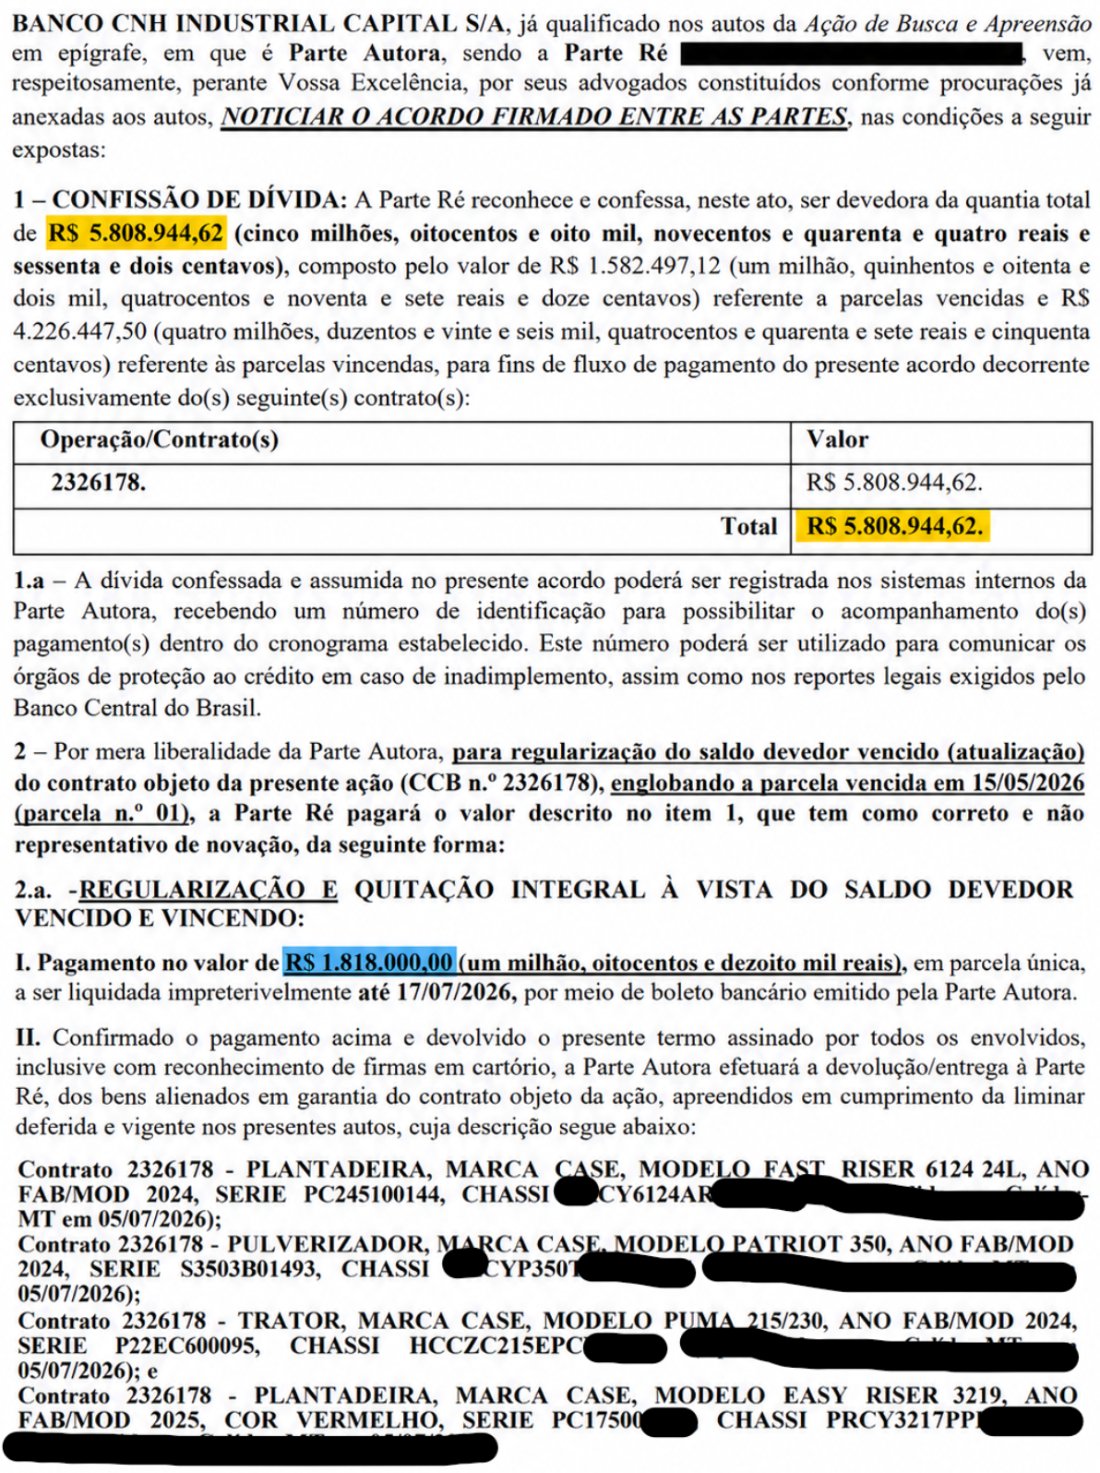
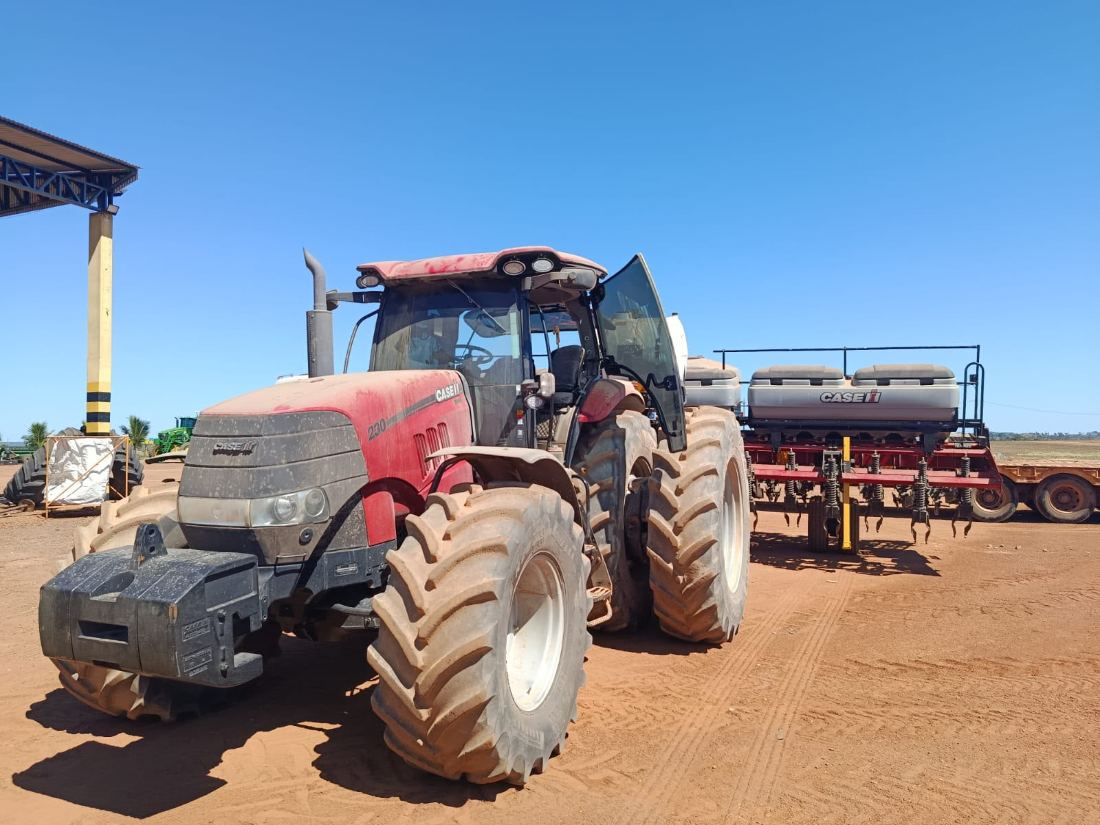
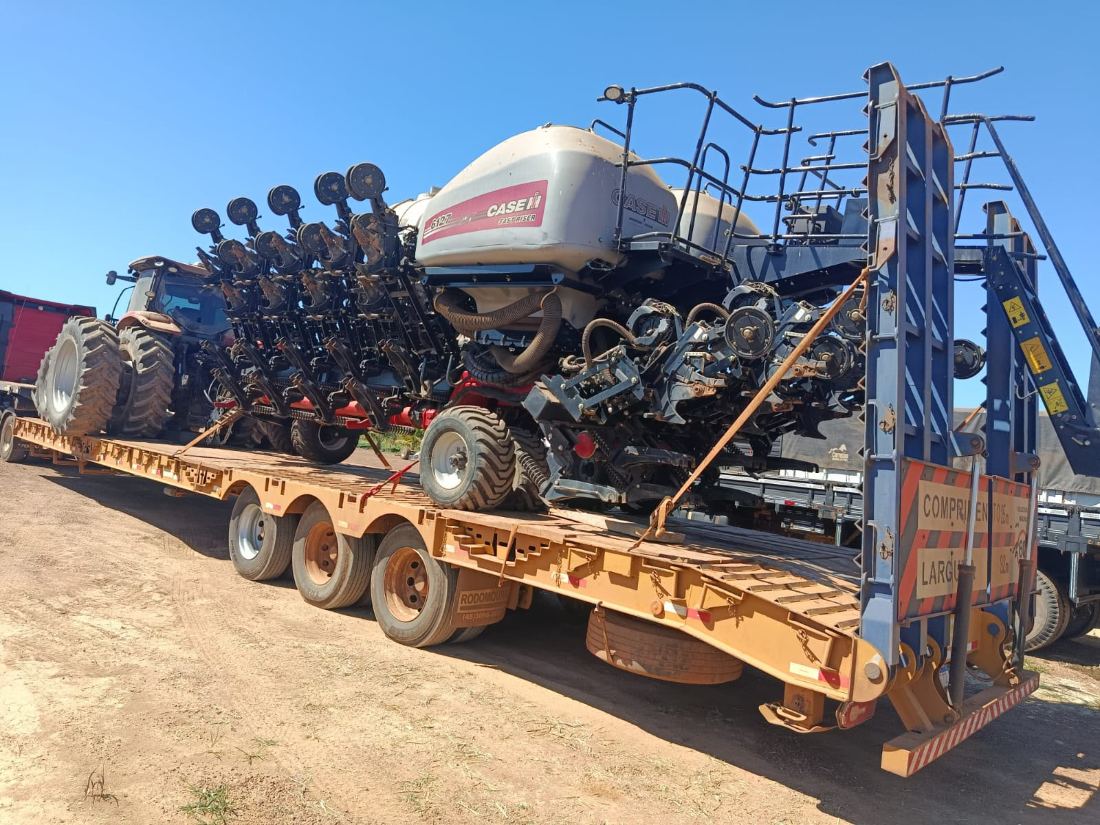
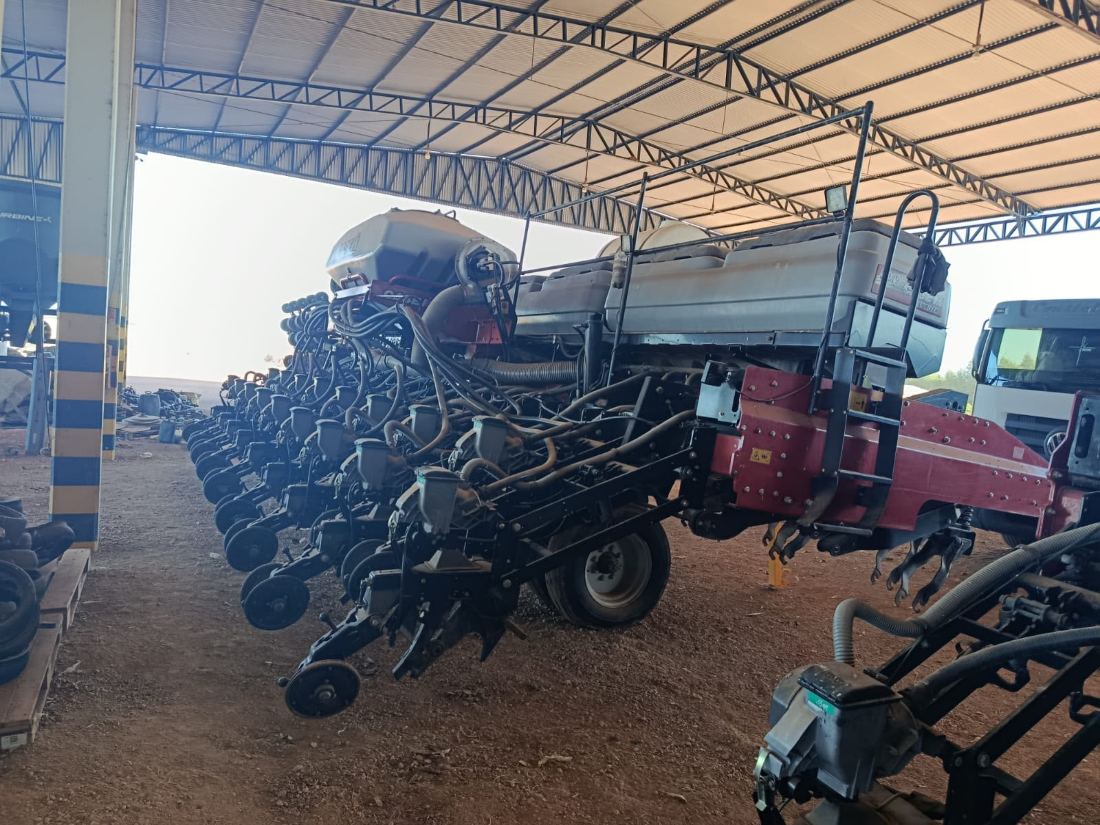
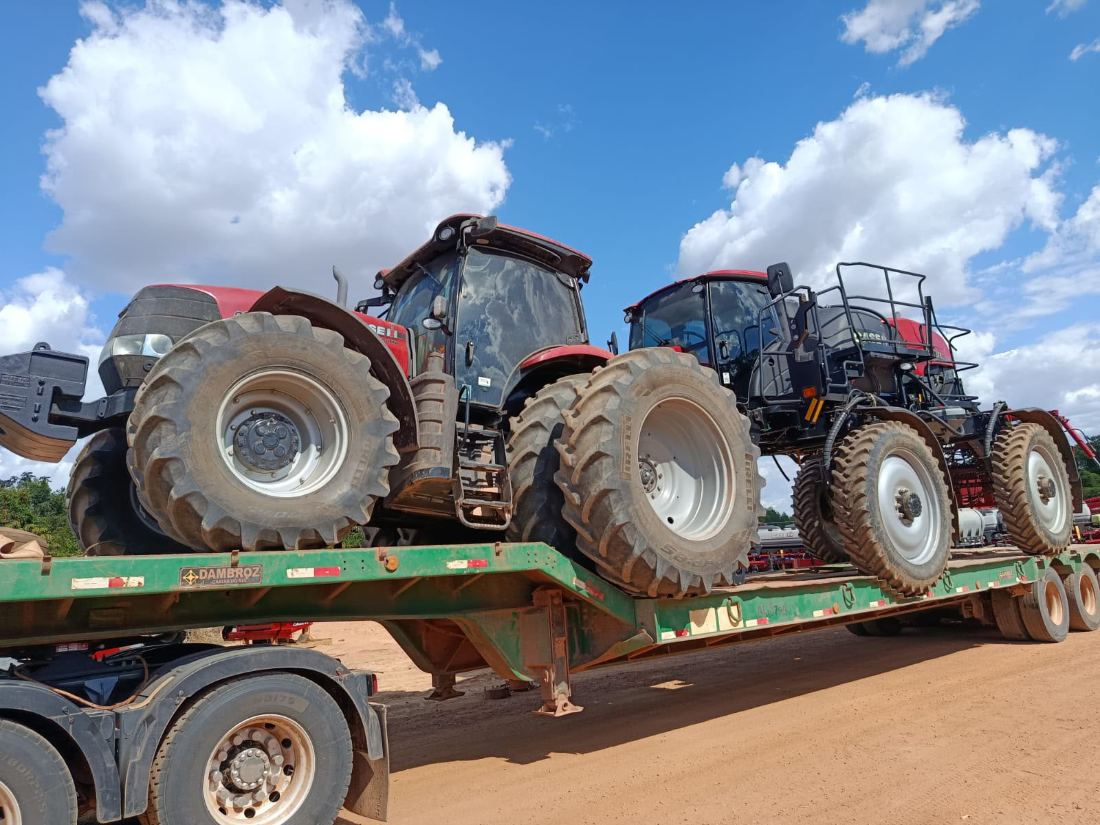
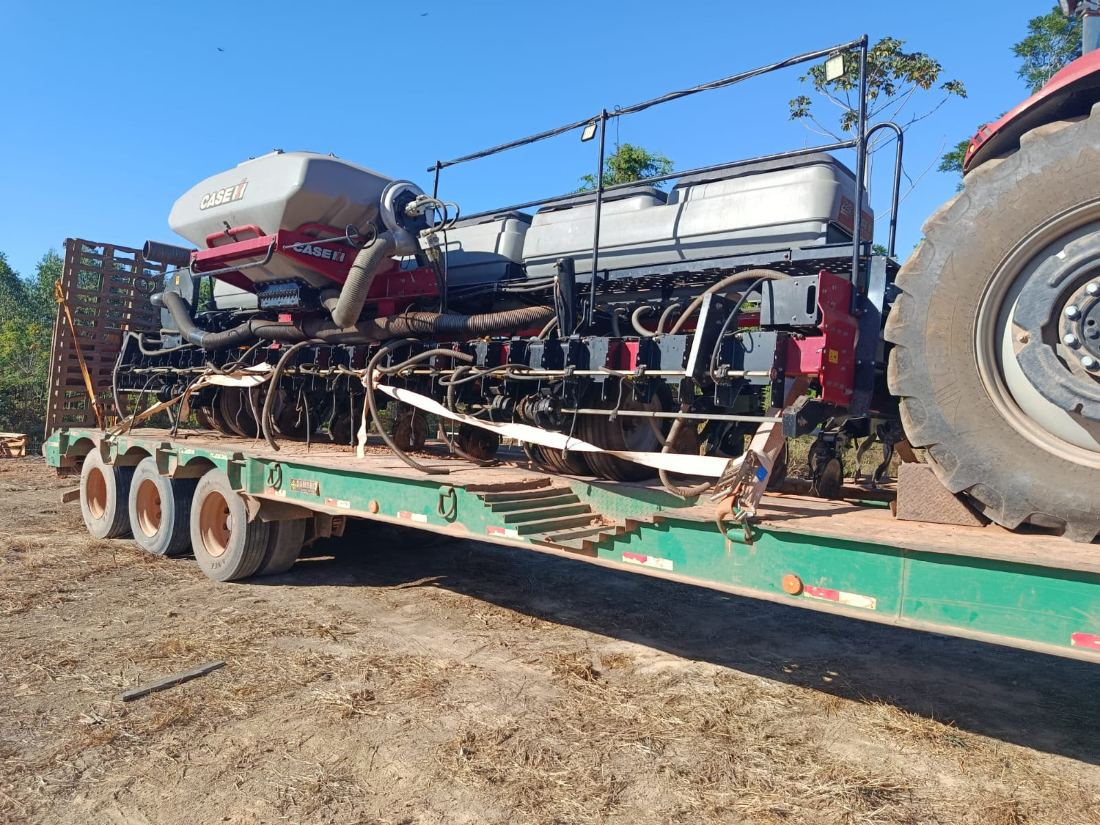
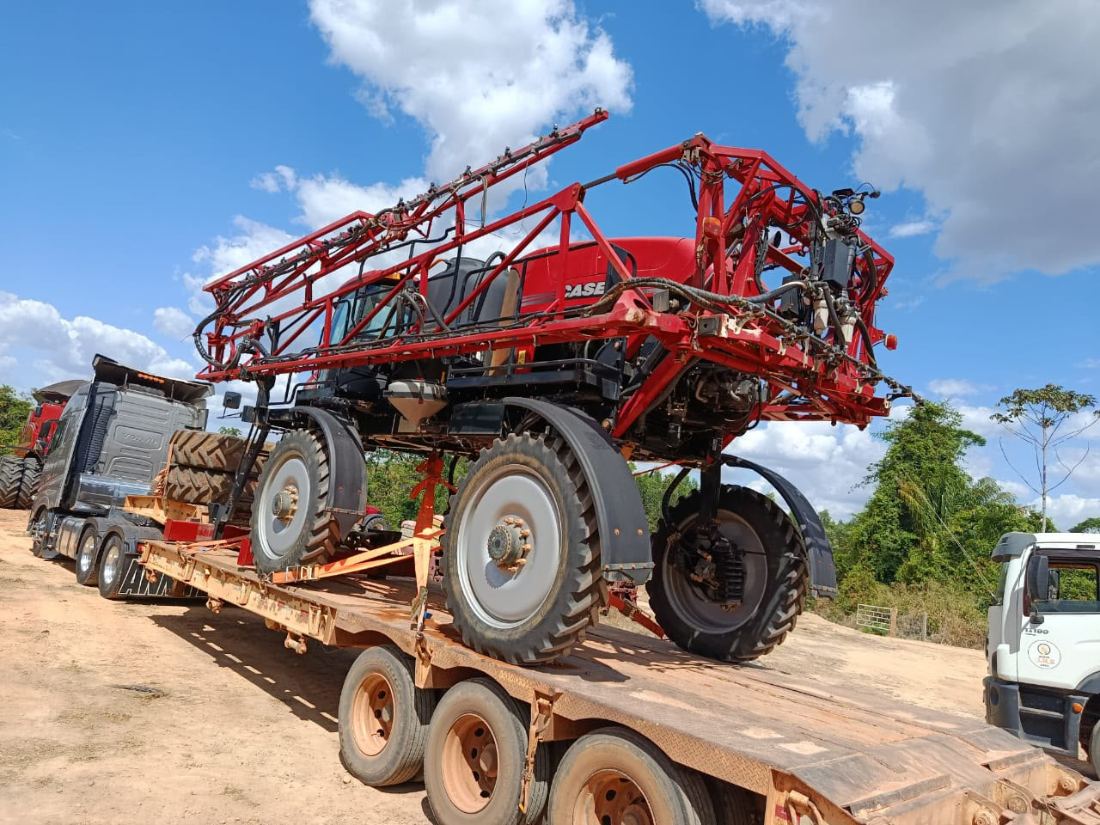
“O banco cobrava R$ 5,8 milhões e já tinha apreendido as máquinas. O acordo fechou em R$ 1.818.000,00, com a frota de volta à lavoura.”
“A injustiça acontece até o momento de chegar um bom advogado.”
Trator, pulverizador e plantadeiras apreendidos em liminar, devolvidos ao produtor após o acordo.
Dr. Paulo Matos
Advogado Fundador — OAB/PR 122.762Fundador da Matos Sobrinho Advocacia. Atua em direito bancário desde 2014. Nos primeiros anos de carreira, trabalhou na assessoria de instituições financeiras, acompanhando a formação de saldos devedores, a aplicação de encargos contratuais e a condução de cobranças judiciais. Essa experiência definiu a especialidade que exerce hoje, agora na defesa de quem contrata.
São doze anos dedicados exclusivamente a contratos bancários. Nesse período, mais de 3.500 clientes passaram pelo escritório, e o resultado econômico apurado no conjunto desses casos, somando redução de saldo devedor e valores restituídos aos contratantes, ultrapassa R$ 130 milhões. Cada caso foi analisado individualmente, e resultados anteriores não representam expectativa de resultado para novos casos.
É responsável pela Matos Sobrinho Advocacia, escritório sediado em Maringá, Paraná, com atuação em todo o território nacional. O trabalho se concentra em três frentes: produtores rurais com dívidas de custeio, investimento e financiamento de maquinário; empresas com operações de capital de giro e cédula bancária; e pessoas físicas em contratos de financiamento e crédito ao consumidor.
Dra. Kariny Baião
Perita contábil — CRC/MGKariny Baião é Perita Contábil, inscrita no CRC/MG sob o nº 127488/O-4, com atuação especializada em cálculos financeiros. Com escritório físico em Além Paraíba/MG, desenvolve trabalhos periciais em diversas comarcas e jurisdições estaduais e federais em todo o Brasil.
Sua atuação compreende tanto a função de Perita Judicial, nomeada pelo Juízo, quanto a de Assistente Técnica, especialmente na defesa técnica de partes devedoras e executadas em demandas que envolvem relações bancárias e financeiras.
Possui expertise na análise e revisão de contratos bancários, entre eles, Cédulas de Crédito Bancário (CCB), Cédulas de Crédito Rural (CCR), financiamentos imobiliários nos sistemas SFH e SFI, financiamentos veiculares, operações de crédito rural, execuções, cumprimentos de sentença, apuração de RPV, entre outras demandas que exigem análise econômico-financeira e contábil especializada.
Sua atuação é pautada na elaboração de documentos técnicos que buscam traduzir operações financeiras complexas em elementos objetivos, compreensíveis e úteis à formação da prova.
Além da atividade pericial, integra a Comissão de Direito Bancário da Associação de Advogados do Brasil, na condição de membro consultora, e atua como colunista do blog jurídico Pauta Brasil, contribuindo com conteúdos voltados à perícia e às relações bancárias.
É também coautora da obra Perícia Bancária — Casos Práticos, Volume 6, publicada pelo IBCAPPA, além de atuar como mentora, compartilhando conhecimento e experiência prática na área de perícia bancária e contábil.
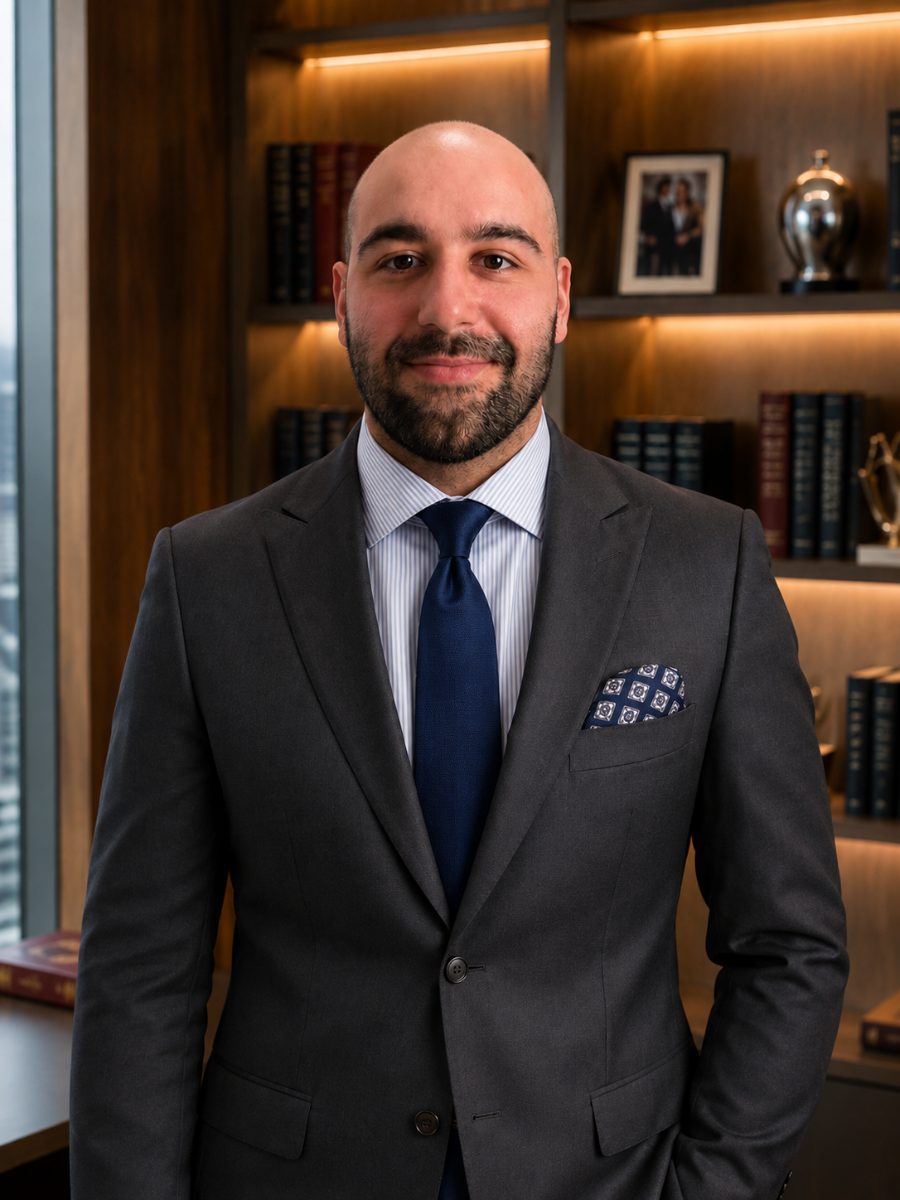
Dr. Italo Gaspar
Advogado — OAB/PR 131.813Passou oito anos no Tribunal de Justiça do Paraná. Entrou como estagiário, trabalhou em gabinete e chegou a Técnico Judiciário, acompanhando de perto a rotina de processos bancários e a forma como os tribunais decidem essas causas.
Foi essa convivência diária com o contencioso que motivou a saída do Tribunal. Ver com que frequência a mesma abusividade contratual reaparecia em processos distintos deslocou seu interesse para o outro lado da mesa, o de quem constrói a defesa.
Neto de produtor rural, cresceu com o campo como parte da própria história, o que aproxima sua atuação da realidade de quem toma crédito para plantar.
Atua em direito bancário e rural, com foco em revisão de contratos, defesa em execução e discussão de encargos em operações de crédito de fomento.
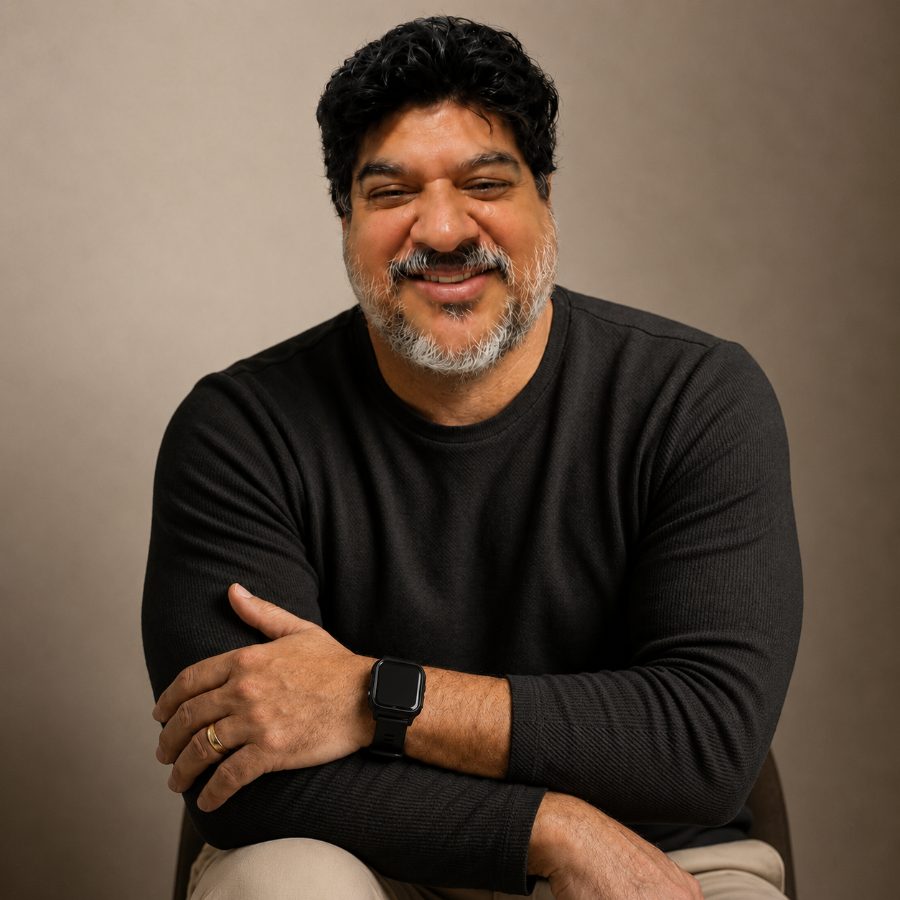
Sr. Oseias Alves
Gestor Comercial | Frente AgronegócioChega ao escritório com uma trajetória construída na gestão de empresas, e não na venda de serviço jurídico. Atuou como gerente de finanças, controlador interno e responsável pelo controle administrativo de empresa de transporte de gado, além de ter trabalhado com logística e agenciamento de negócios. Foi também empresário no ramo de produtos hospitalares, período em que administrou a própria operação, do fluxo de caixa à relação com fornecedores e bancos.
Na área financeira, respondeu pelo fechamento de movimentos bancários junto à Caixa Econômica Federal, rotina que exige conferência de lançamento a lançamento e leitura de extrato como documento, e não como resumo.
Essa combinação define o seu papel na Matos Sobrinho Advocacia. O produtor rural com dívida bancária costuma ser, antes de tudo, um empresário administrando uma operação sob pressão de caixa. Quem já esteve nessa posição entende a conversa de outro lugar: reconhece o que é passivo estrutural e o que é aperto de safra, sabe ler um extrato e sabe o que significa uma parcela vencida dentro do orçamento de uma propriedade.
É responsável pelo relacionamento com produtores, cooperativas e empresas do agronegócio. Conduz o primeiro contato, organiza a documentação da operação e encaminha o caso à equipe jurídica do escritório. Não emite parecer jurídico, atribuição exclusiva dos advogados.
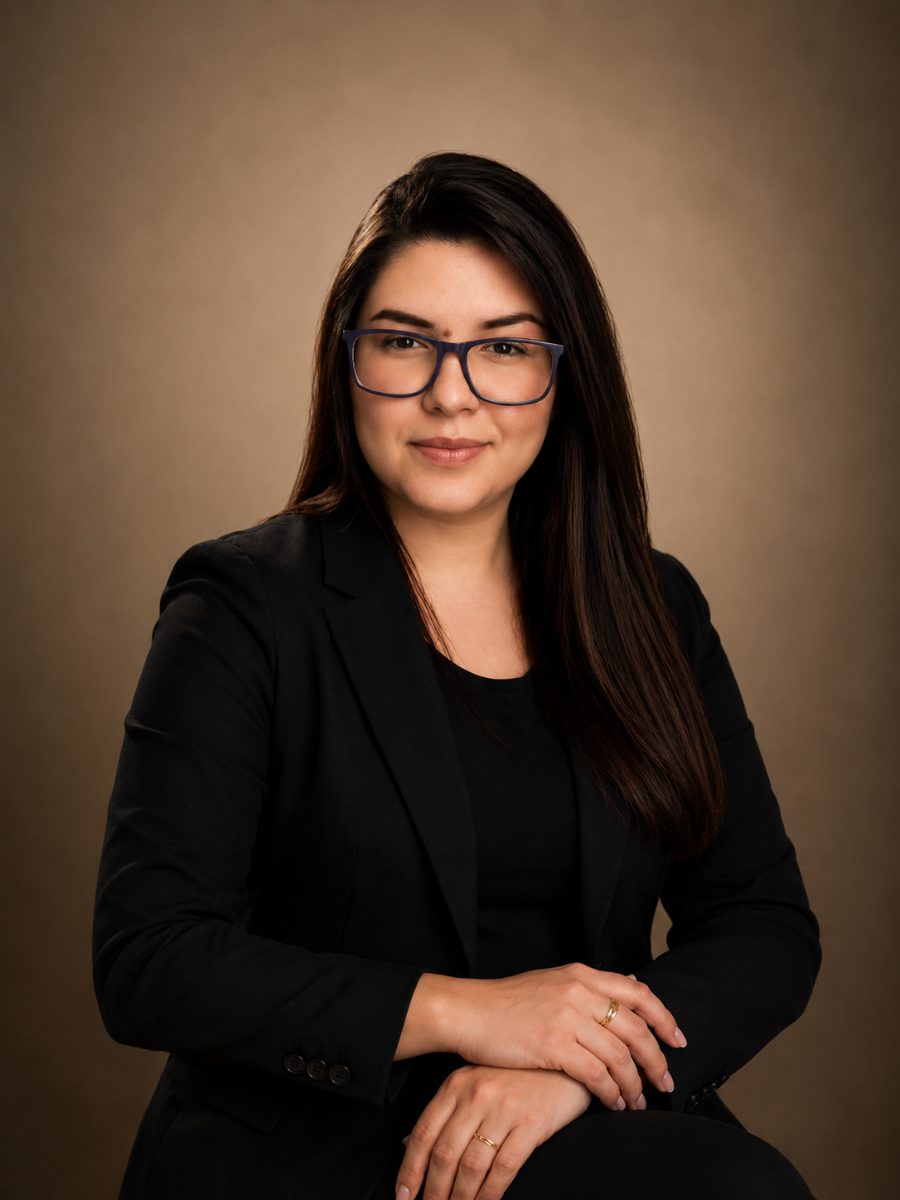
Sra. Arilane Lima
Comercial Interno | Sucesso do ClienteEspecialista em comunicação atua na Matos Sobrinho Advocacia na frente de relacionamento com o cliente, do primeiro atendimento ao acompanhamento do caso ao longo de todo o processo.
É responsável pelo atendimento interno e pela área de sucesso do cliente. Na prática, isso significa três coisas: garantir que quem procura o escritório receba retorno com clareza sobre o que foi solicitado, manter o cliente informado sobre o andamento do seu caso sem que ele precise cobrar, e organizar a comunicação entre o cliente e a equipe jurídica ao longo de um processo que costuma durar meses.
Sua capacidade em comunicação orienta essa função. Boa parte da insatisfação em serviços jurídicos não vem do resultado, e sim do silêncio entre uma etapa e outra. O trabalho dela é fechar essa lacuna: traduzir o andamento técnico do processo em informação clara e manter uma rotina de contato que não depende da iniciativa do cliente.
Acompanha também a documentação de cada caso, o cumprimento dos prazos de retorno acordados com o cliente e o registro das tratativas recebidas, garantindo que nada se perca entre o atendimento e a equipe jurídica.
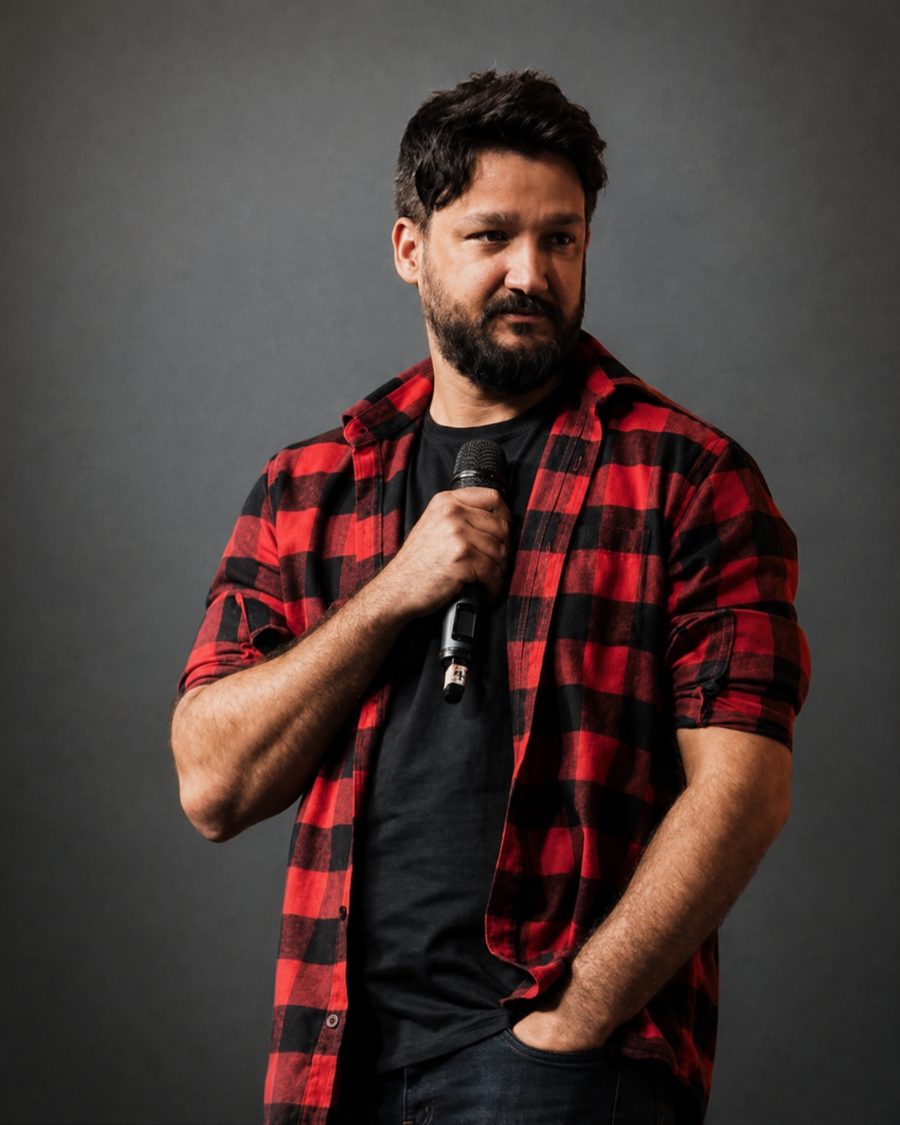
Sr. Willian Oliosi
Especialista em Comunicação DigitalResponde pela comunicação digital e pela análise de dados do escritório. Cuida da estruturação dos canais institucionais, da mensuração de resultados e do acompanhamento de indicadores nacionais da companhia
É também palestrante e ajuda equipes de marketing pelo Brasil a entenderem o melhor do que o marketing estratégico pode oferecer.
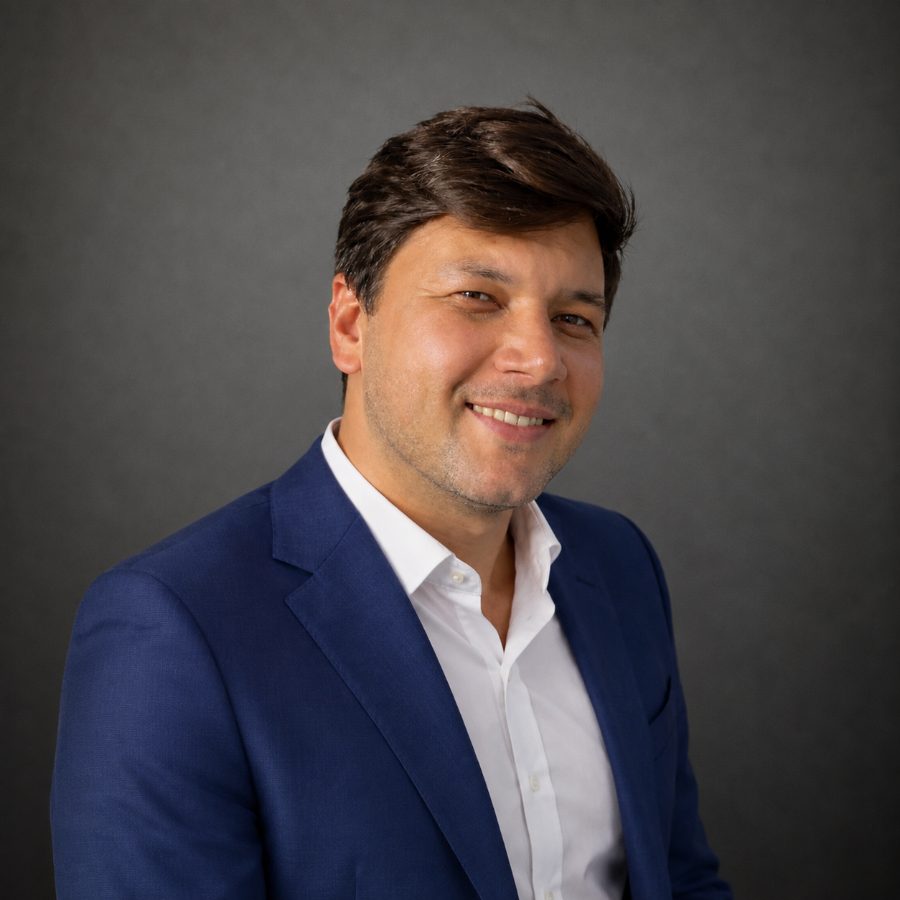
Dr. Reginato Carvalho
Especialista em Negocição de Crédito ComplexoAdministrador e com mais de 14 anos de experiência em recuperação e renegociação de crédito, adquirida dentro de instituições financeiras. Já conduziu mais de 780 negociações extrajudiciais envolvendo cédulas de crédito e contratos bancários. Atua na fase extrajudicial complexa dos casos do escritório, alinhado à estratégia definida setor jurídico.
Escritório 5 estrelas no Google Meu Negócio
Avaliações de clientes reais no perfil verificado do escritório. Matos Sobrinho Advogados
Ver avaliações no Google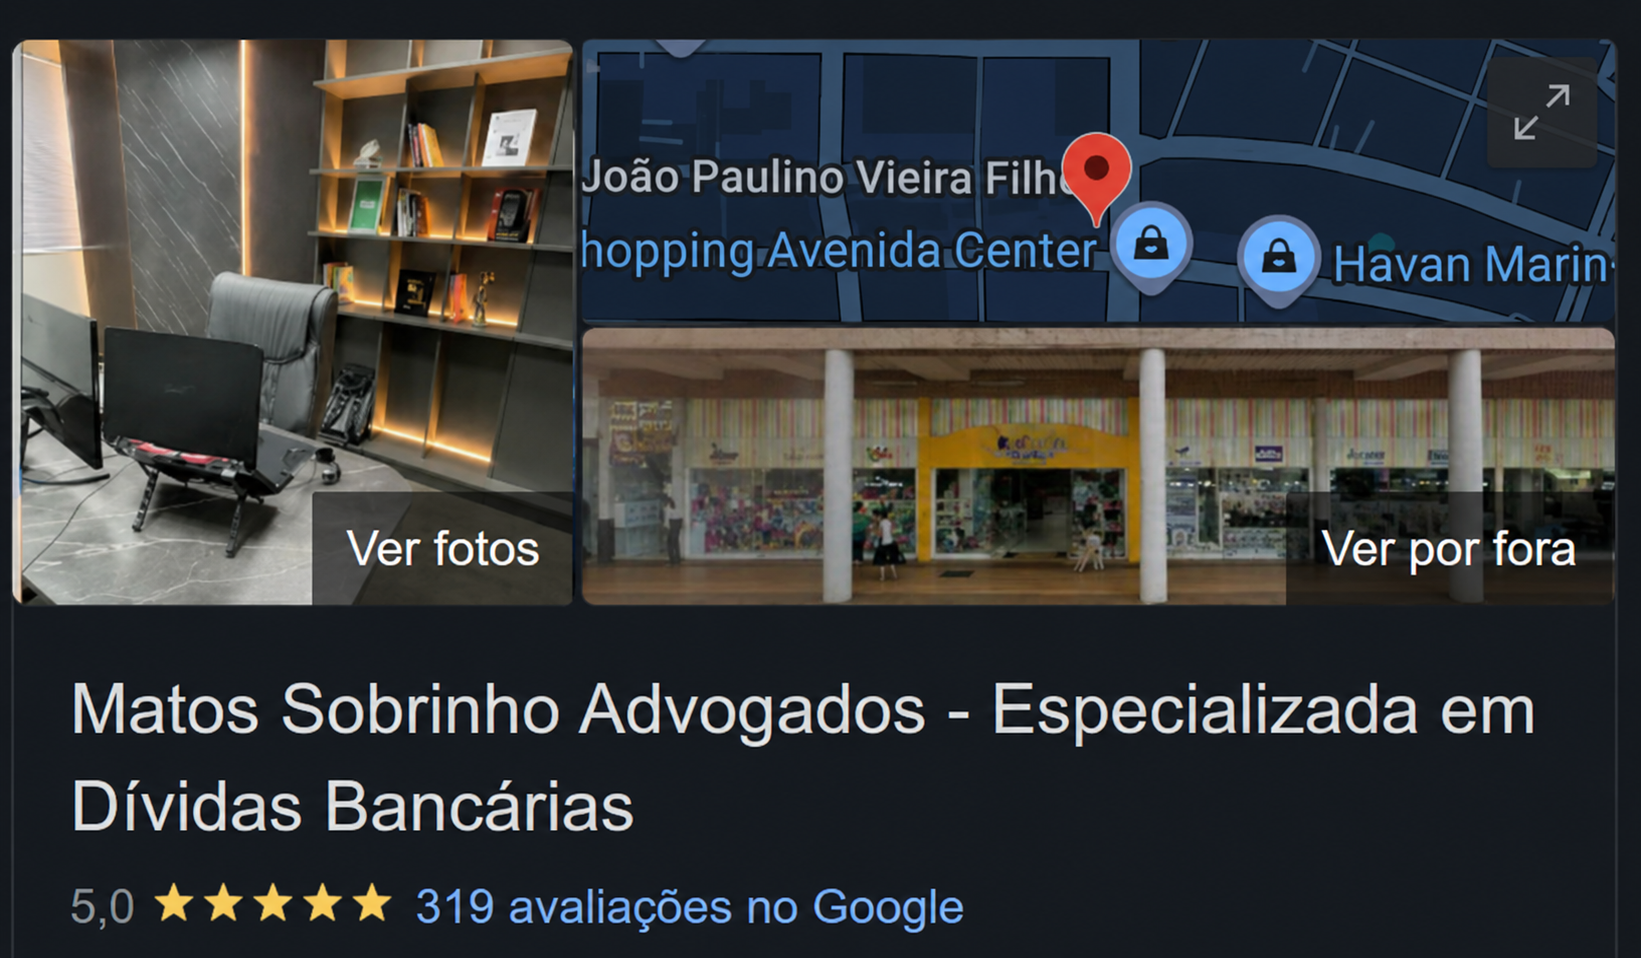
Sempre muito atencioso, me ajuda a mais de 10 anos sempre com excelentes resultados.
Excelente escritório! Atendimento extremamente profissional, ágil e transparente. O Paulo demonstra muita competência e segurança no que faz, passando total confiança do início ao fim. Recomendo para quem busca um serviço jurídico sério e de qualidade.
Excelente profissional bem como todo serviço oferecido pelo escritório em geral. Fui prontamente atendido e tive retorno nas causas contratadas antes do previsto. Muito satisfeito. Recomendo.
Contratei o Dr. para resolver uma questão de cobrança abusiva e o resultado foi acima do esperado, fiquei surpreso pois foi muito honesto sobre as reais chances do caso e agiu com muita agilidade para proteger meus direitos. Obrigado
Advogado muito atencioso, profissional e claro nas orientações. Transmite confiança e demonstra domínio no que faz. Recomendo!
Excelente, muito eficiente na prestação do serviço, e na explicação de forma direta, obrigado Dr. Paulo Matos
Sempre muito atencioso, me ajuda a mais de 10 anos sempre com excelentes resultados.
Escritório excelente, atendimento qualificado um ótimo profissional demanda as causas muito bem !!!!
Se você quer fazer negócios com alguém sério e de confiança é o Paulo Matos!
Excelente profissional, podem confiar. Super indico!!!
Resolver meu problema. Atendimento bem transparente.
Muito bom advogado. Indico
Excelente advogado, serviço de qualidade.
Ótimo profissional!
Atenciosos e atendimento rápido
Top 10 advogados
Perguntas que todo produtor faz antes de tomar uma decisão.
Existem três registros diferentes, e eles não funcionam do mesmo jeito.
Serasa e SPC (a negativação propriamente dita). São cadastros privados regidos pelo art. 43 do CDC. Registram apenas inadimplência, com permanência máxima de cinco anos (art. 43, §1º, e Súmula 323 do STJ). É aqui que a ação judicial pode atuar: preenchidos cumulativamente os três requisitos fixados pelo STJ no REsp 1.061.530/RS (Orientação 4), julgado sob o rito dos repetitivos, o juiz pode determinar a abstenção ou a exclusão do apontamento. Os requisitos são: (i) ação fundada em questionamento integral ou parcial do débito; (ii) demonstração de que a cobrança indevida se funda na aparência do bom direito e em jurisprudência consolidada do STF ou do STJ; (iii) depósito da parcela incontroversa ou prestação de caução. Sem os três, o pedido é indeferido. Não há automatismo. Pago o débito, a baixa cabe ao credor em cinco dias úteis (Súmula 548 do STJ).
SCR do Banco Central (o que o produtor chama de "restrição dentro do banco"). Não é negativação. O SCR é alimentado mensalmente pelas instituições financeiras com todas as operações de crédito, adimplentes e inadimplentes, e tem finalidade regulatória e de supervisão, com base na LC 105/2001 e na Resolução CMN 5.037/2022. Em julgamento de julho de 2026, a Quarta Turma do STJ (REsp 2.259.143, relatora Ministra Isabel Gallotti) reafirmou que o registro no SCR não se equipara à inscrição em cadastro de inadimplentes, bastando a comunicação prévia ao cliente antes do primeiro envio. Ou seja: seu contrato aparece no SCR mesmo em dia. O que pesa contra você não é o registro, é a classificação da operação em atraso.
Rating interno e recusa de crédito novo. Toda operação de crédito é classificada por nível de risco conforme a Resolução CMN 2.682/1999, e a provisão exigida do banco cresce com o atraso. É por isso que, com dívida vencida, o crédito seca antes mesmo da negativação. Isso não é "lista negra" nem punição por processar o banco: é regra de provisionamento aplicada a todos.
O que isso significa na prática. Discutir judicialmente o contrato não cria restrição nova. O que cria restrição é a dívida vencida. Por isso a ordem correta importa: quando ainda há prazo, o caminho é o pedido de prorrogação (item 9 deste FAQ), que evita o vencimento. Quando o vencimento já ocorreu, a discussão judicial dos encargos e o depósito do valor incontroverso são o que abre espaço para o pedido de suspensão dos apontamentos.
Antes de aceitar a próxima proposta do banco, entenda o seu caso.
Sua dívida pode envolver muito mais do que um simples saldo devedor. Contratos, garantias, encargos, histórico da operação e capacidade de pagamento precisam ser considerados antes de definir o próximo passo.
Atendimento inicial pelo WhatsApp
Você passou anos construindo seu patrimônio. A decisão sobre uma dívida desse tamanho merece mais do que uma resposta automática do banco.